カーリースの車で事故を起こして全損になったら、残りのリース料金はどうなるのでしょうか。強制解約になるのか、違約金はいくら必要なのか、不安になりますよね。
特に気になるのが、全損時の残債や車両保険による補償です。車両保険なしで事故を起こした場合はもちろん、保険に加入していても、リース会社への支払いがすべてなくなるとは限りません。
また、相手に責任があるもらい事故でも、全損時の解約費用を全額補償してもらえるとは限らないんです。リースカー車両費用特約や新価特約の違い、盗難や水没、地震による全損など、確認しておきたいことは意外と多くあります。
私が特に重要だと思うのは、全損したときにリース会社へ支払う金額と、保険から受け取れる金額を分けて考えることです。
この記事では、カーリースが全損した場合の契約の扱いから、違約金の計算例、保険で補償される範囲、事故後に必要な手続きまで、順番に整理していきます。
- カーリースが全損した場合の契約終了と違約金の仕組み
- 残債や中途解約費用の計算方法と自己負担の目安
- 車両保険とリースカー専用特約による補償の違い
- もらい事故や全損事故後の対応とリスク対策
カーリースで全損したらどうなる?
カーリースで全損事故を起こした場合、最初に確認したいのは、車が修理できるかどうかだけではありません。リース契約を継続できるのか、契約が終了するならどのような費用が発生するのかも重要です。
ここでは、全損の判断基準から強制解約、違約金や残債、もらい事故まで、全損後のお金と契約の仕組みを確認していきます。
全損扱いになる事故と判断基準
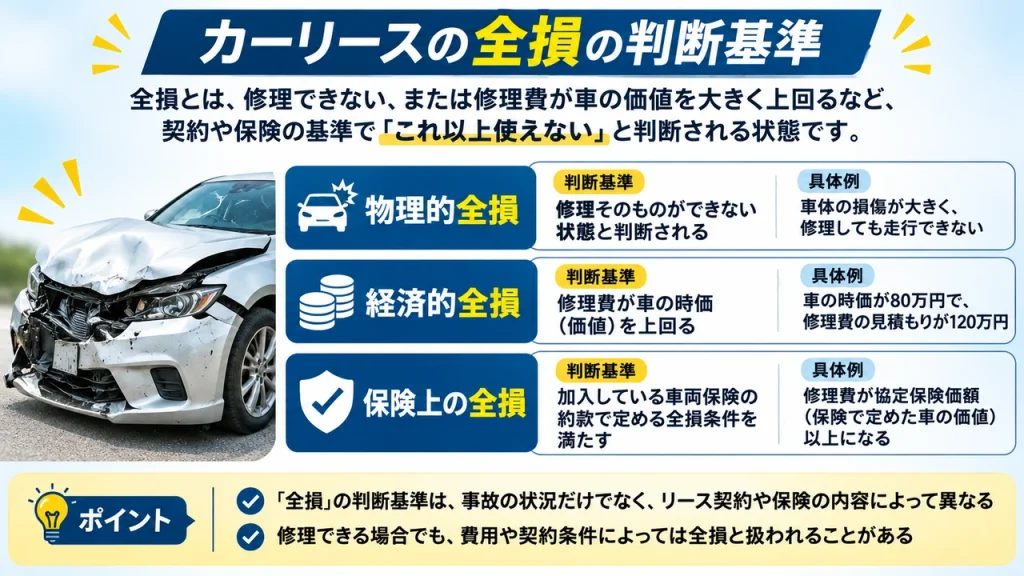
車の全損と聞くと、事故で車が大破して、まったく動かなくなった状態を想像するかもしれません。しかし、実際には修理できる車でも全損と判断される場合があります。
まず理解しておきたいのは、全損には複数の判断基準があることです。
| 全損の種類 | 主な判断基準 | 具体例 |
|---|---|---|
| 物理的全損 | 修理そのものができない | 車体が著しく損傷した事故や焼失 |
| 経済的全損 | 修理費が車の時価などを上回る | 時価80万円の車に120万円の修理費 |
| 保険上の全損 | 保険約款で定める全損条件を満たす | 修理費が協定保険価額以上になる |
| 盗難による全損 | 盗難車が発見されないなど所定の条件を満たす | 車両が盗まれ、保険上の全損認定を受ける |
例えば、事故で車の前方が大きく壊れたものの、修理自体は可能だったとします。
ただし、その車の事故時点の価値が100万円で、修理費が150万円必要になるなら、相手方への損害賠償では経済的全損として扱われる可能性があります。
ここで注意したいのは、相手方の保険会社が全損と判断する基準と、自分の車両保険やリース契約で全損になる基準は必ずしも同じではないという点です。
例えば、リースカー専用の保険特約には、修理費がリース契約の中途解約費用以上になった場合も全損と判断する商品があります。
つまり、事故後に全損と言われても、誰がどの基準で判断したのかを確認する必要があるわけですね。
全損と言われたときの確認事項
- 修理できない物理的全損なのか
- 修理費が車両価値を超える経済的全損なのか
- 自分の車両保険でも全損と認定されるのか
- リース会社との契約は継続できるのか
修理可能な事故であれば、リース会社の承諾を得て修理し、そのまま契約を続けられる場合もあります。事故が起きたからといって、必ず契約終了になるわけではありません。
全損による強制解約と契約終了
カーリースでは、全損によって車が使用できなくなると、契約を途中で終了しなければならないケースが多くあります。
そもそもカーリースは、契約時に決めた期間、毎月一定の料金を支払って車を利用する仕組みです。
一般的なカーリース契約では、途中で自由に解約することを前提としていません。そのため、事故で車が使えなくなった場合でも、残りの契約期間に関する精算が必要になることがあります。
例えば、7年間のリース契約を結んでいて、3年目に全損事故を起こした場合を考えてみましょう。
残り4年間は車を使えなくなりますが、だからといって残りの支払いが自動的に免除されるわけではありません。
リース会社の契約条件に従って、残存リース料や残価などを基に計算した中途解約費用を請求される可能性があります。
ただし、すべての会社で同じ手続きになるわけではありません。
- 修理可能な損傷なら、修理後に契約を継続する
- 修理不能な全損なら、契約終了と精算を進める
- 盗難で車を返却できない場合も、契約終了の対象になることがある
- 保険込みのプランでは、規定損害金を保険で補償できる場合がある
例えばKINTOでは、通常の補償対象事故や盗難によって車を返却できなくなった場合、所定の保険金が支払われれば、規定損害金の利用者負担が生じない仕組みが案内されています。
一方で、地震や噴火、それらによる津波など、保険対象外の原因で全損になった場合は、利用者が規定損害金を負担することがあります。
事故日が自動的に契約終了日になるとは限りません。
契約終了の時期や必要な手続きは、リース会社の約款によって異なります。事故後も自己判断で月額料金の支払いを止めず、必ずリース会社へ確認しましょう。
また、全損後に新しい車へ乗り換えたい場合、基本的には新しいリース契約を結ぶ必要があります。全損になった車の代わりが自動的に提供されるとは考えない方がよさそうです。
全損時の違約金と残債の計算方法
カーリースが全損した場合、最も心配なのは違約金や残債がいくらになるのか、という部分ではないでしょうか。
ここで押さえておきたいのが、残りの月額料金を単純に合計した金額が、そのまま請求額になるとは限らないことです。
リース会社によっては、残りのリース料金に加えて、契約満了時に予定していた車の残価や所定の費用などを考慮して精算額を計算します。
一方、将来発生する予定だったメンテナンス費用や、事故車に残っている価値などが差し引かれる場合もあります。
残債・違約金・中途解約費用の違い
残債は残っている支払いを指す一般的な表現です。リース契約では、中途解約金、規定損害金、解約精算額などの名称が使われます。正式な計算方法は契約書で確認する必要があります。
全損時の精算額を計算してみる
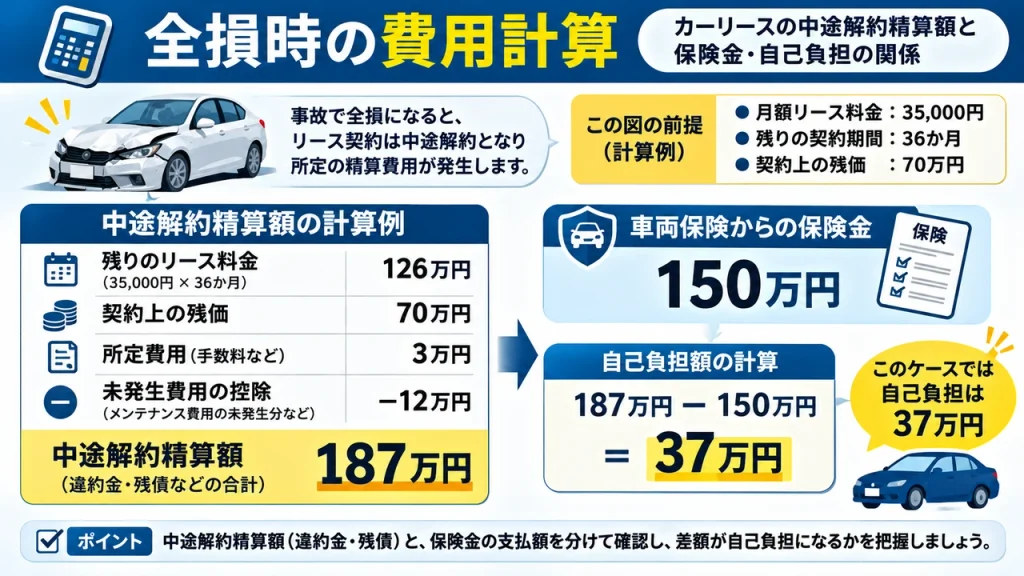
仮に、次のような条件で全損事故が発生したとします。
| 項目 | 金額 |
|---|---|
| 月額リース料金 | 35,000円 |
| 残りの契約期間 | 36か月 |
| 残りのリース料金 | 126万円 |
| 契約上の残価 | 70万円 |
| 所定費用 | 3万円 |
| 未発生費用の控除 | 12万円 |
この条件で、仮に次の計算方法が適用されるとします。
126万円+70万円+3万円-12万円=187万円
この場合、中途解約精算額は187万円です。
さらに、加入している通常の車両保険から150万円が支払われると仮定すると、次のようになります。
187万円-150万円=37万円
つまり、保険金だけでは足りず、37万円の差額が生じる計算です。
ただし、この数字は計算の仕組みを理解するための仮定であり、一般的な請求額の相場ではありません。実際の精算方法や保険金の充当方法は契約によって異なります。
私なら、全損事故が起きた際には、まずリース会社に解約精算額の内訳を出してもらいます。そのうえで、保険会社に支払見込額を確認し、最終的な自己負担を把握すると思います。
重要なのは、リース会社への支払額と、保険で補償される金額を別々に確認することです。
全損事故の支払いができない場合
全損事故で高額な中途解約費用を請求されても、すぐにまとまったお金を用意できるとは限りません。
例えば、契約終了に伴う精算額が180万円で、保険から受け取れる金額が120万円だった場合、60万円の不足が生じます。
この差額を一括で支払うのが難しい場合でも、請求を放置するのは避けたいところです。
まずはリース会社へ事情を説明し、精算額の計算内容と支払い方法を確認しましょう。
- 中途解約費用の明細を確認する
- 車両保険や特約で補償できる金額を再確認する
- 相手方から受け取れる賠償金があるか確認する
- 一括払いが難しい場合は支払い方法を相談する
- 請求内容に疑問があれば消費生活センターや法律の専門家へ相談する
リース会社によっては支払い方法について相談できる可能性がありますが、分割払いが認められるとは限りません。
違約金が高すぎると感じたら
個人向けカーリースの場合、契約内容によっては消費者契約法が関係することもあります。
消費者契約法第9条には、契約解除に伴う損害賠償額や違約金について、事業者に生じる平均的な損害を超える部分を無効とする規定があります。
ただし、請求額が高いという理由だけで、違約金が無効になるわけではありません。
リース会社が車両取得にかけた費用、残りの契約期間、車両の残存価値など、さまざまな事情を考慮する必要があります。
また、法人契約や事業目的の契約では、個人消費者向けの法律と同じ扱いにならない場合があります。
支払いが難しい場合の注意点
請求を無視したり、自己判断で支払いを停止したりすると、契約上の問題が大きくなる可能性があります。請求額に疑問がある場合は、契約書と精算明細をそろえて早めに相談しましょう。
金額が大きい場合は、消費者ホットライン188や弁護士への相談も選択肢になります。支払いの可否や減額の可能性については、個別の契約内容を踏まえた判断が必要です。
もらい事故で全損した場合の補償
自分にまったく過失がないもらい事故でカーリースの車が全損したら、当然、相手がすべて負担してくれると思いたくなりますよね。
ところが、実際には相手方が100%悪い事故でも、リースの中途解約費用が全額補償されるとは限りません。
理由は、交通事故の損害賠償と、カーリースの契約精算では、金額の決まり方が違うからです。
交通事故で車が経済的全損になった場合、相手方に請求できる車両本体の損害は、原則として事故時点の車両時価を基準に判断されます。
一方、リース会社に支払う中途解約費用は、残りのリース料金や残価など、契約上の条件によって計算されます。
過失ゼロでも60万円の差額が生じる例
次のような事故を想定してみます。
| 項目 | 金額 |
|---|---|
| 事故時点の車両時価 | 100万円 |
| 修理費の見積額 | 150万円 |
| リース中途解約費用 | 160万円 |
| 相手方の過失割合 | 100% |
この場合、修理費が車両時価を上回っているため、損害賠償上は経済的全損と判断される可能性があります。
相手方から車両本体の損害として100万円が支払われると仮定すると、次の差額が生じます。
160万円-100万円=60万円
相手に過失が100%あっても、リース契約上は60万円の不足が生じ得るわけです。
ただし、これはあくまで車両本体の賠償額とリース精算額を比較した例です。実際には自分の車両保険やリースカー専用特約、残存物価額、認められる付随損害などによって最終的な負担が変わります。
また、相手方が対物超過修理費用特約に加入している場合でも、その特約がリースの解約費用を直接補償するとは限りません。実際に修理することなどが支払い条件になる商品もあります。
もらい事故で確認したいこと
- 相手方が認める車両時価と賠償額
- リース会社が算定する中途解約費用
- 自分の車両保険やリースカー特約の適用
- 相手方との示談前に確認すべき費用
示談が成立すると、後から内容を変更することが難しくなる場合があります。リース会社への精算額や保険の適用を確認する前に、急いで最終合意しないことが大切ですね。
カーリースの全損に備える保険と対処法
カーリースの全損リスクを考えるうえで、保険の内容は非常に重要です。
ただし、車両保険に加入しているというだけで、全損時の支払いがすべてなくなるわけではありません。通常の車両保険とリースカー専用特約には、補償する対象や金額の考え方に違いがあります。
ここからは、保険なしの場合の負担、専用特約の仕組み、事故後の手続き、契約前にできる対策を見ていきましょう。
車両保険なしで全損した場合
カーリースの車で全損事故を起こした際、車両保険に加入していなければ、自己負担が大きくなる可能性があります。
特に単独事故や自分に過失がある事故では、相手方から十分な賠償を受けられない場合があります。
例えば、電柱に衝突して車が全損になり、リース会社から150万円の中途解約費用を請求されたとします。
自分の車両損害を補償する保険がなければ、契約内容や他の補償の有無によっては、この150万円を自分で負担することになります。
対人賠償保険や対物賠償保険に加入していても、それらは基本的に他人の身体や財産に与えた損害を補償するものです。自分が利用しているリース車の損害を、そのまま補償するものではありません。
盗難や自然災害にも注意
全損の原因は交通事故だけではありません。
盗難によって車が発見されない場合や、洪水によって車が水没した場合も、全損として契約終了になる可能性があります。
自然災害については、原因によって車両保険の補償が異なります。
| 原因 | 一般的な車両保険の扱い |
|---|---|
| 台風・洪水 | 補償対象となる商品が多い |
| 竜巻 | 補償対象となる商品が多い |
| 盗難 | 一般条件などで補償対象になり得る |
| 地震・噴火 | 通常は補償対象外 |
| 地震による津波 | 通常は補償対象外 |
特に注意したいのが、地震や津波です。
一般的な車両保険では、地震・噴火・これらによる津波を補償対象外とすることが多く、専用の特約を付けても中途解約費用の全額が補償されるとは限りません。
例えば、地震による全損で規定損害金が180万円発生し、地震等全損時一時金特約から50万円が支払われると仮定すると、差額は130万円です。
この50万円という金額は、一部の保険商品で設定されている定額補償を使った例であり、すべての保険に共通する金額ではありません。
車両保険に加入する場合は、事故だけでなく盗難や自然災害の補償範囲も確認しておきたいですね。
車両保険で全損費用は補償される?
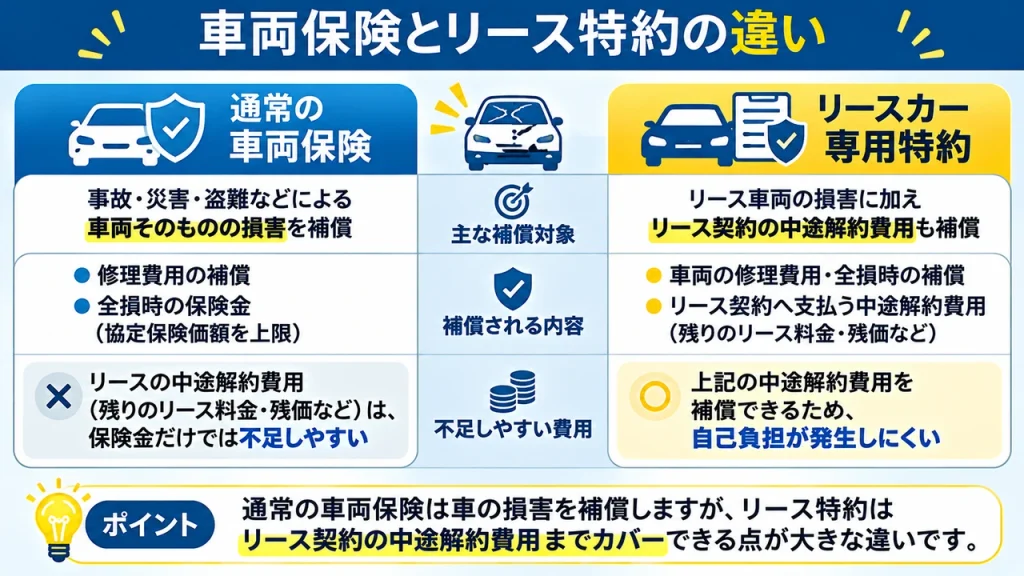
車両保険に加入していれば、全損時に保険金を受け取れる可能性があります。
ただし、ここで重要なのが、通常の車両保険はリース契約の残りの支払いを全額補償するための保険ではないという点です。
一般的な車両保険では、契約時に設定された協定保険価額や保険金額などを基準として保険金が計算されます。
そのため、全損時の車両保険金が120万円だったとしても、リース会社への中途解約費用が170万円なら、50万円の不足が生じる可能性があります。
この差額を防ぐために確認したいのが、リースカー専用の補償です。
新価特約があれば安心とは限らない
車両保険には、新車特約や車両新価特約と呼ばれる補償があります。
これらは、一定の条件を満たす大きな損害を受けた場合に、新車の再取得費用などを手厚く補償する仕組みです。
しかし、新価特約はリース契約の中途解約費用そのものを補償することを主目的とした特約ではありません。
そのため、新価特約に加入していても、リース会社への支払いをすべて賄えるとは限らないんです。
車両保険で確認したい5項目
- 全損と認定される条件
- 全損時に支払われる保険金額
- リース中途解約費用が補償対象になるか
- 免責金額や補償対象外となる事故
- 新価特約やリースカー専用特約との併用条件
また、保険金が利用者へ直接支払われるのか、リース会社へ支払われるのかも確認が必要です。
保険の契約者、被保険者、車の所有者が必ずしも同じではないため、支払先や精算の流れが契約によって異なる場合があります。
リース特約で違約金を補償する方法
カーリースの全損リスクに備えるなら、リースカー車両費用特約などの専用補償を確認しておきたいところです。
この特約は、一般的な車両保険とは異なり、リース契約の中途解約費用を補償対象とする商品があります。
例えば東京海上日動の2026年のリースカー車両費用保険特約では、所定の全損条件を満たした場合、リース契約中途解約費用を損害額として扱う仕組みが定められています。
通常の車両保険と比較すると、違いが分かりやすいと思います。
| 比較項目 | 通常の車両保険 | リースカー専用特約 |
|---|---|---|
| 主な補償対象 | 車両そのものの損害 | リース車両の損害や所定の解約費用 |
| 全損時の金額 | 協定保険価額などを基準 | 中途解約費用を基準とする商品がある |
| 残債との差額 | 不足する場合がある | 不足を抑えられる可能性がある |
| 補償条件 | 保険約款による | 専用特約の約款による |
例えば、リース会社への精算額が187万円だった場合、通常の車両保険で150万円しか支払われなければ、37万円の差額が生じます。
一方、中途解約費用187万円が補償対象となるリースカー専用特約に加入していて、事故が支払条件を満たしていれば、その不足を解消できる可能性があります。
ただし、特約に加入しているだけで、どのような事故でも全額補償されるわけではありません。
保険会社によって、全損の定義、支払条件、補償限度額、免責事項などが異なります。
保険込みカーリースも補償範囲を確認
最近は、任意保険が月額料金に含まれているカーリースや車のサブスクもあります。
例えばKINTOでは、通常の補償対象事故による全損や盗難で発生する規定損害金について、所定の保険が適用されれば利用者の負担が生じない仕組みが案内されています。
ただし、地震・噴火・それらによる津波など、補償対象外となる原因には注意が必要です。
また、通常の事故修理では自己負担額が設定されている場合もあります。分損時の自己負担と、全損時の規定損害金の扱いは分けて確認しましょう。
保険込みと保険別契約の違い
保険込みのプランは補償をまとめて管理しやすい一方、補償範囲が希望に合っているか確認する必要があります。保険を別に契約するプランでは、リース会社の指定条件を満たす補償を自分で選ぶことが重要です。
私なら、月額料金だけでなく、全損時にどこまで補償されるかを比較してから契約を決めたいですね。
全損事故後の連絡先と手続き
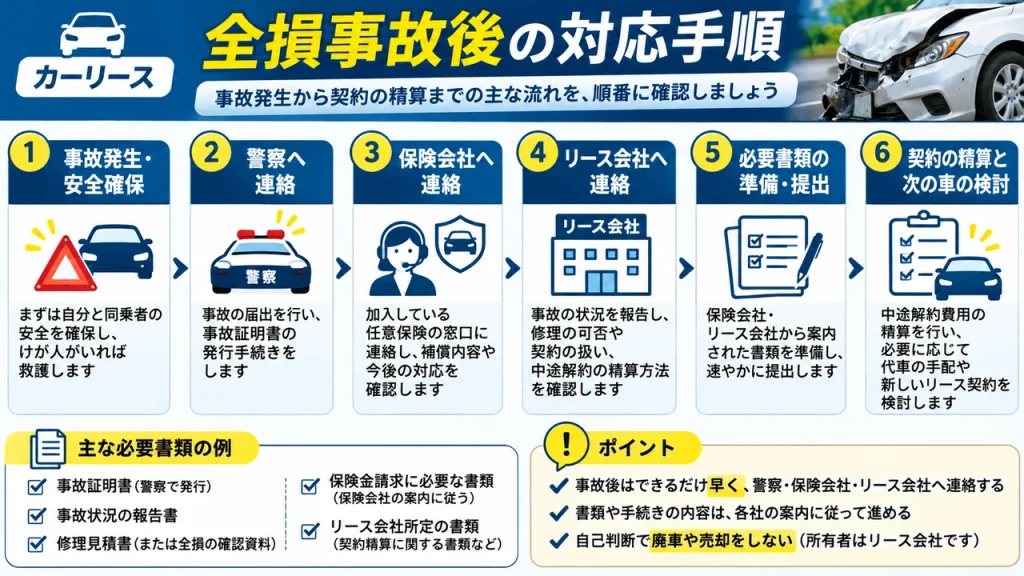
実際にカーリースの車で事故が起きた場合は、落ち着いて必要な連絡と確認を進めることが大切です。
特に全損の可能性がある事故では、修理や廃車の手続きを自分だけで決めないようにしましょう。
カーリースの車は、一般的にリース会社が所有者となっているためです。
事故直後から契約精算までの流れ
- 安全を確保する
けが人がいれば救護し、必要に応じて救急車を呼びます。二次事故を防ぐため、安全な場所で対応しましょう。 - 警察へ連絡する
事故の状況を警察へ届け出ます。けがの有無や事故の状況に応じて必要な対応を行います。 - リース会社へ事故を報告する
事故の発生日時、場所、車両の状態などを伝え、修理や搬送について指示を確認します。 - 保険会社へ連絡する
加入している保険の事故受付窓口へ連絡し、補償内容や必要書類を確認します。 - 修理見積もりと全損判定を確認する
修理の可否、修理費、車両時価、保険上の全損認定などを整理します。 - 中途解約費用と保険金を確認する
契約終了となる場合は、リース会社から精算額の明細を受け取り、保険金や相手方賠償との差額を確認します。 - 契約精算と次の車の準備を進める
必要な精算を行い、車が必要なら代車や新しいリース契約などを検討します。
なお、盗難の場合は警察への盗難届が必要になります。保険会社やリース会社への連絡も速やかに行いましょう。
水没などの自然災害でも、自己判断でエンジンを始動したり、車を処分したりするのは避け、まず安全を確保して関係先に相談してください。
事故車を勝手に廃車・売却しない
リース車の所有権は通常リース会社にあります。保険金の支払いに伴って残存物の扱いが決まる場合もあるため、修理、廃車、売却、相手方との示談については、関係先への確認を優先しましょう。
また、事故後に代車が必要な場合は、レンタカー費用特約などが使えるか確認しておくと安心です。ただし、利用できる期間や金額には条件があります。
カーリースの全損リスクを減らす選び方
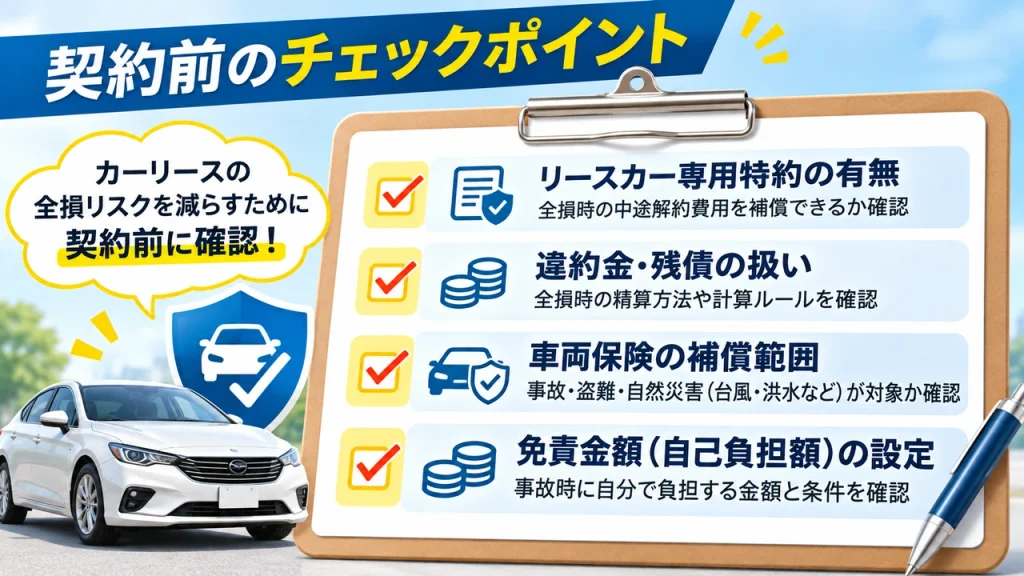
カーリースをこれから契約するなら、全損事故が起きた場合の負担も比較しておきたいところです。
月額料金が安いプランは魅力的ですが、事故による全損で高額な中途解約費用が発生する可能性まで考えると、月額料金だけでは判断しにくい部分があります。
私なら、次の項目を確認してから契約を検討します。
- 全損時に契約が終了する条件
- 中途解約費用や規定損害金の計算方法
- 任意保険が月額料金に含まれているか
- リースカー車両費用特約を付けられるか
- 盗難や自然災害による全損の補償範囲
- 全損後に新しい車を契約する場合の条件
特に重要なのは、全損時の自己負担を、契約前に具体的な数字で確認できるかという点です。
例えば、同じ月額3万円のカーリースでも、任意保険が別契約のプランと、保険が含まれているプランでは、実際の支払総額や事故時の負担が変わります。
また、残価の設定方法や中途解約費用の計算式によっても、全損時の精算額は変わる可能性があります。
全損時の負担まで考えて
カーリースを選びませんか?
月額料金が安くても、全損時の中途解約費用や保険の条件によっては、大きな負担が生じることがあります。契約前に料金だけでなく、契約条件も比較しておきましょう。
✓ 月額料金と契約期間
✓ 任意保険の有無と補償条件
✓ 中途解約・契約満了時の条件
※全損時の補償条件は各社・各プランで異なります。比較後は各社の契約内容もご確認ください。
契約期間が長いほど注意したいこと
5年、7年、9年といった長期契約では、契約の早い段階で全損事故が起きると、残りのリース料金が多く残っている場合があります。
ただし、契約期間が長いから必ず自己負担が高額になるとは限りません。
残価や未発生費用の控除、保険による補償などが関係するため、最終的な負担は契約条件次第です。
契約前には、例えば契約2年目に全損になった場合の精算方法を質問してみると、負担のイメージをつかみやすいと思います。
カーリースは、契約期間や月額料金だけでなく、途中で車が使えなくなった場合の条件も比較することが大切です。
複数のサービスを比較したい場合は、車のカーリースおすすめ9社比較!安さと契約条件で選ぶで、料金と契約条件を整理しています。
月額料金の安さだけでなく、保険の有無や契約終了時の条件も確認しながら、自分に合ったサービスを選びたいですね。
カーリースの全損で後悔しないために
カーリースで全損事故が起きた場合、修理不能や盗難などによって契約が終了し、中途解約費用や規定損害金の精算が必要になることがあります。
ただし、全損になったからといって、必ず残りの月額料金をすべて自己負担するわけではありません。
実際の負担額は、リース会社の精算方法と、加入している保険の補償内容によって変わります。
カーリースの全損で覚えておきたいこと
- 全損には物理的全損と経済的全損など複数の判断基準がある
- 全損時の違約金や残債は契約ごとに計算方法が異なる
- 通常の車両保険だけでは中途解約費用を賄えない場合がある
- もらい事故でもリース精算額との差額が残る可能性がある
- リースカー専用特約の補償内容を確認することが重要
特に私が気をつけたいと思うのは、車両保険に入っているから全損でも安心だと考えてしまうことです。
通常の車両保険と、リース契約の中途解約費用を補償する特約は、同じものではありません。
事故が起きてから慌てないためにも、契約前に全損時の精算方法を確認し、保険でどこまで補償できるのかを把握しておくことが大切ですね。
なお、この記事で紹介した金額や計算例は仕組みを説明するための一般的な目安・仮定であり、実際の請求額や保険金を示すものではありません。正確な情報は各リース会社・保険会社の公式サイトや契約書、約款をご確認ください。
すでに事故が発生している場合や、高額な精算金、過失割合、保険金の支払いについて争いがある場合は、最終的な判断を自己判断だけで進めず、保険会社や弁護士などの専門家に相談することをおすすめします。
コメント