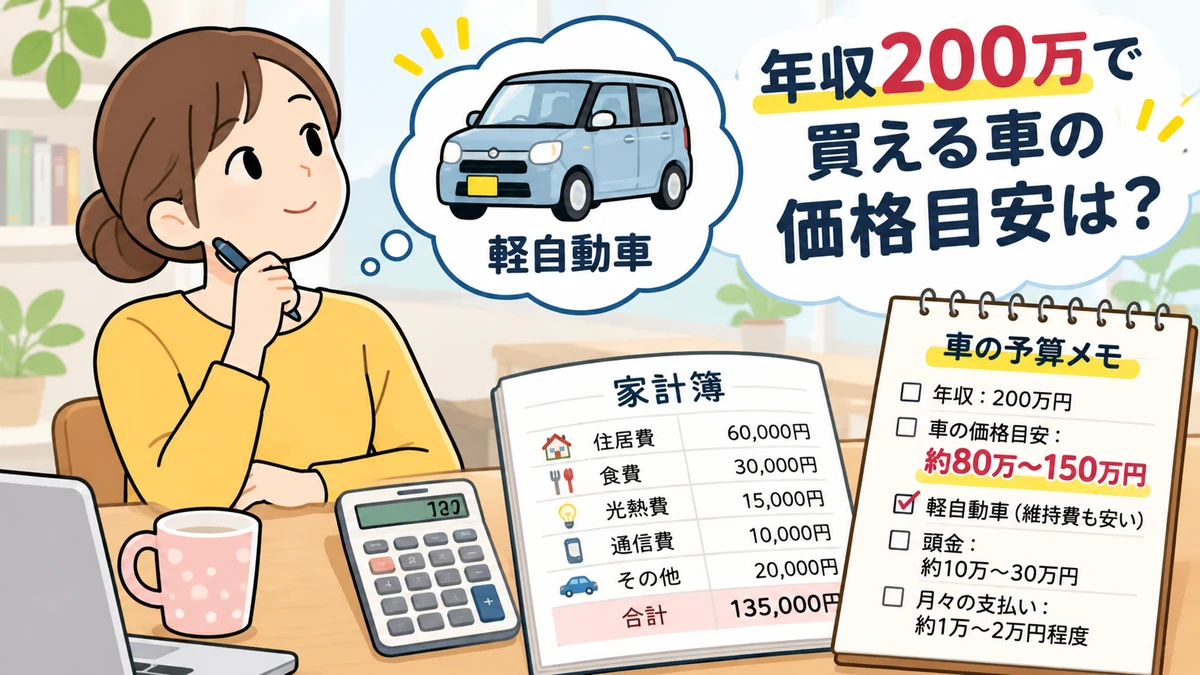
年収200万円でも車を購入できるのか、気になりますよね。通勤や買い物に車が必要でも、購入後の生活が苦しくならないか不安に感じる方は多いと思います。
特に知っておきたいのが、年収200万円の手取りはいくらなのか、どのくらいの価格の車なら無理なく買えるのかという点です。車のローン審査に通るかどうかも気になるところですね。
また、軽自動車と普通車、新車と中古車のどちらがよいのか、頭金なしでも購入できるのか、毎月の維持費はいくらかかるのかによっても、選ぶべき車は変わってきます。
カーリースや残価設定ローンといった購入方法もありますが、月々の支払いが安く見えるからといって、必ずしも家計に優しいとは限りません。
この記事では、年収200万円で車を購入する場合の予算の決め方から、ローンの返済シミュレーション、維持費、車選びの注意点まで、順番に整理していきます。購入してから後悔しないために、ぜひ参考にしてみてください。
- 年収200万円の手取りと無理のない車の購入予算
- 車のローン審査と月々の返済額の目安
- 軽自動車や中古車の選び方と維持費の違い
- カーリースとの比較と購入後に後悔しない方法
年収200万で車を購入できる?予算と生活費
年収200万円で車を購入すること自体は可能です。ただし、購入できる金額と、無理なく維持できる金額は別の話なんですよね。
私が車選びで特に大切だと思うのは、車両価格だけで判断せず、毎月の生活費や購入後の維持費まで含めて考えることです。
まずは手取り収入、購入予算、ローン、維持費の順に確認していきましょう。
年収200万の手取りはいくら?
年収200万円と聞くと、単純に12か月で割って月16万6,000円ほど使えるように感じるかもしれません。しかし、実際には給与から社会保険料や税金などが差し引かれます。
会社員で社会保険に加入している場合、年収200万円の手取りは、一般的な目安として年間160万〜170万円前後になるケースが考えられます。
月平均にすると、約13万3,000〜14万2,000円です。ただし、これはあくまで概算で、年齢、扶養家族の有無、居住地域、勤務先の社会保険、住民税の課税状況などによって変わります。
年収200万円と手取り月収のイメージ
- 額面年収:200万円
- 年間手取りの概算:160万〜170万円前後
- 月平均の手取り:約13万3,000〜14万2,000円
ボーナスがある場合、毎月の給与の手取りはこの平均額より少なくなります。車の支払いは、ボーナスを含めた平均ではなく、通常月の手取りを基準に考えるのが安心です。
たとえば、手取り月収が14万円で、家賃が5万円、食費が3万円、光熱費と通信費が2万円、日用品やその他の支出が2万円なら、残るのは2万円です。
ここから車のローン、ガソリン代、保険料などを支払うのは、かなり厳しいですよね。
一方、実家暮らしで住居費の負担が小さい場合は、同じ年収200万円でも車に回せるお金が増える可能性があります。
車の購入予算は年収だけでは決まらず、毎月いくら残るかによって大きく変わります。
年収200万で買える車の価格目安
車の購入予算については、年収の半分程度を一つの目安とする考え方があります。この考え方を年収200万円に当てはめると、100万円程度です。
ただし、年収の半分なら必ず安全という意味ではありません。家賃や生活費が高ければ、100万円の車でも負担が大きくなることがあります。
私なら、年収200万円で車を探すときは、まず支払総額50万〜100万円程度の中古車を中心に検討し、家計に余裕がある場合だけ予算を広げます。
| 支払総額の目安 | 考えられる選択肢 | 注意点 |
|---|---|---|
| 30万〜50万円 | 年式が古い中古軽自動車など | 修理費や車検費用が増える可能性 |
| 50万〜80万円 | 中古軽自動車・中古コンパクトカー | 車両状態と整備履歴の確認が重要 |
| 80万〜100万円 | 比較的選択肢の広い中古車 | ローン返済と維持費の両立が必要 |
| 100万〜150万円 | 状態のよい中古車や一部の新車 | 頭金や生活費の余裕が重要 |
| 150万円以上 | 新車の軽自動車など | 年収200万円では慎重な資金計画が必要 |
表の金額は車種や市場価格によって変わる一般的なイメージで、購入を保証するものではありません。
また、中古車を探すときは車両本体価格ではなく、登録費用や法定費用などを含む支払総額を確認しましょう。
たとえば、本体価格が70万円でも、諸費用を含めると80万円以上になる場合があります。逆に、表示価格が安くても整備費用や保証内容によっては、購入後の負担が大きくなることもあります。
予算を決めるときのポイント
車の価格から予算を決めるのではなく、毎月の家計から車に使える金額を計算し、その範囲で購入できる車を探す順番がおすすめです。
貯金がある場合でも、全額を車の購入費に使ってしまうのは避けたいところです。急な病気や失業、車の故障などに備える生活防衛資金は、できるだけ残しておきたいですね。
年収200万の車ローン審査と借入額
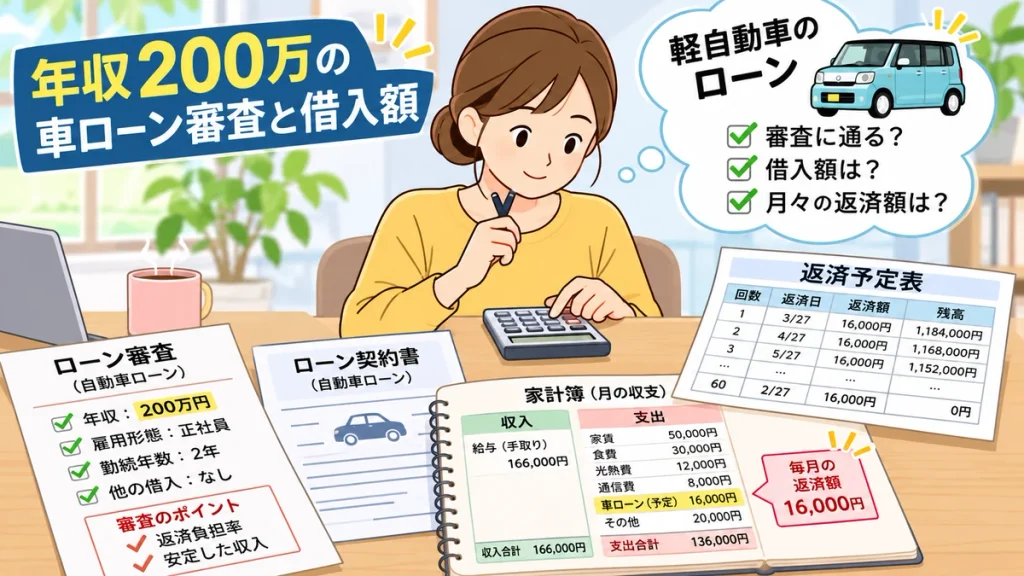
年収200万円でも、自動車ローンの審査に通る可能性はあります。ただし、年収200万円だから必ず何万円まで借りられる、という共通の基準があるわけではありません。
ローンの審査では、年収だけでなく、勤務状況、勤続年数、ほかの借入れ、過去の返済状況などが確認されます。審査基準は金融機関やローン会社によって異なります。
頭金なしで車を買える?
頭金なしのフルローンを利用できる商品もあります。ただし、借入額が増えるほど毎月の返済額と利息の総額は大きくなります。
たとえば、支払総額100万円の車を買う場合、頭金30万円を用意できれば、借入額は70万円に減らせます。
ただし、頭金を優先しすぎて貯金がなくなるのも困りますよね。頭金の額は、購入後に残る現金とのバランスで決めるのがよいと思います。
車のローン返済額をシミュレーション
借入額によって月々の負担がどれくらい変わるのか、試算してみましょう。
以下は年利5%、返済期間5年、毎月均等返済、ボーナス払いなしという仮定で計算した概算です。実際の適用金利や手数料、返済条件によって金額は異なります。
| 借入額 | 月々の返済額 | 返済総額の概算 |
|---|---|---|
| 50万円 | 約9,400円 | 約56万6,000円 |
| 70万円 | 約1万3,200円 | 約79万3,000円 |
| 100万円 | 約1万8,900円 | 約113万2,000円 |
| 150万円 | 約2万8,300円 | 約169万8,000円 |
100万円を借りると、毎月約1万9,000円の返済が必要になる計算です。これに維持費を加えると、毎月の車関連支出はさらに増えます。
私が気をつけたいと思うのは、ローン審査に通る金額と、無理なく返済できる金額は同じではないという点です。
ローンの審査前に確認したいこと
- 携帯電話の端末代金などの分割払いを含む既存の借入れ
- クレジットカードやローンの返済状況
- 雇用形態や勤続年数などの申込条件
- 金利、保証料、事務手数料を含めた総支払額
- 繰上返済の条件や返済期間
銀行のマイカーローンと販売店のローンでは、金利や申込条件が異なることがあります。複数の商品を比較するときは、月々の支払額だけでなく、総返済額も確認しましょう。
審査に不安がある場合は、申し込む前に金融機関へ条件を確認し、必要に応じて家計や借入れについて専門家に相談するのがおすすめです。
年収200万の車の維持費と内訳
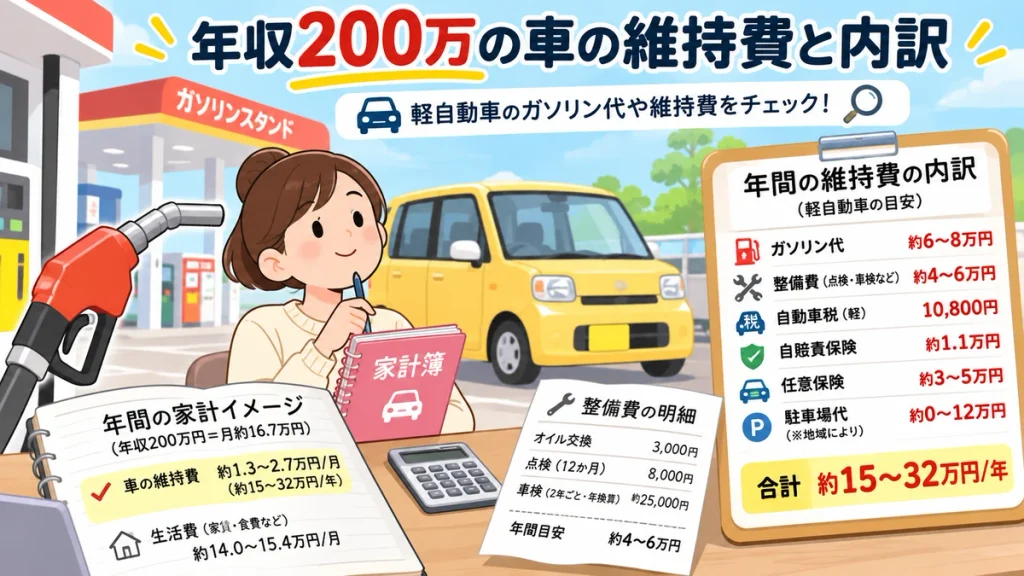
車を買うときに見落としやすいのが、購入後にかかる維持費です。
ローンを完済しても、車を所有している限り、税金、保険料、車検、ガソリン代、消耗品の交換費用などは発生します。
特に年収200万円の場合、購入価格が安くても維持費が高い車を選んでしまうと、家計を圧迫する可能性があります。
軽自動車の維持費の目安
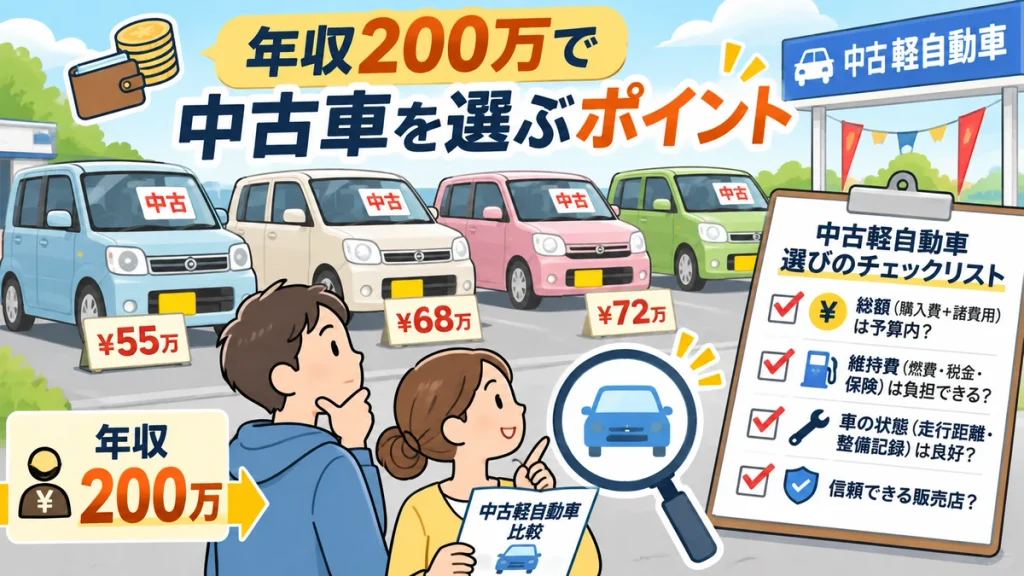
一般的な自家用の軽乗用車を想定すると、次のような費用が考えられます。
| 費用項目 | 年間の概算 |
|---|---|
| 軽自動車税(種別割) | 1万800円が基本となる車両の例 |
| 任意保険 | 3万〜10万円程度 |
| ガソリン代 | 5万〜10万円程度 |
| 車検・点検・整備費の積立て | 3万〜7万円程度 |
| タイヤ・オイルなどの消耗品 | 1万〜3万円程度 |
| 駐車場代 | 0〜12万円以上 |
これらはあくまで一般的な試算例であり、実際の維持費を示す統計値ではありません。走行距離、車の年式、保険の等級、年齢、駐車場の地域差などで大きく変わります。
また、軽自動車税の金額は初度検査年月や車両区分などによって異なり、古い車には重課が適用される場合もあります。自動車重量税や自賠責保険料も車検時などに発生します。
駐車場代がかからない場合でも、年間15万〜30万円程度の維持費を想定するケースは十分考えられます。月平均では約1万2,500〜2万5,000円です。
駐車場代が月1万円なら、さらに年間12万円が必要になります。
ローンと維持費を合わせた月額負担
仮に100万円を5年間、年利5%で借りて軽自動車を購入したとします。
毎月の車関連支出のシミュレーション
- ローン返済:約1万8,900円
- 任意保険:約5,000円
- ガソリン代:約6,000円
- 税金・車検・整備費などの積立て:約7,000円
- 駐車場代:約5,000円
合計:約4万1,900円/月
各費用は説明用の仮定です。実際の契約内容や使用状況によって異なります。
手取り月収14万円なら、約4万2,000円の車関連支出は手取りの約30%に相当します。
これだけの割合を車に使うと、家賃や食費、貯金に回せるお金が少なくなってしまいますよね。
購入前には、ローン返済額だけでなく、維持費を合算した月額負担を確認することが大切です。
年収200万の車購入と生活費のバランス
同じ年収200万円でも、一人暮らしか実家暮らしかによって、車を購入できる余裕は大きく変わります。
ここでは、手取り月収14万円を仮定して、家計の違いを見てみます。
| 項目 | 一人暮らしの例 | 実家暮らしの例 |
|---|---|---|
| 手取り月収 | 14万円 | 14万円 |
| 住居費・家に入れるお金 | 5万円 | 3万円 |
| 食費 | 3万円 | 1万5,000円 |
| 光熱費・通信費 | 2万円 | 1万円 |
| 日用品・交際費など | 2万円 | 2万円 |
| 車を除いた支出合計 | 12万円 | 7万5,000円 |
| 残額 | 2万円 | 6万5,000円 |
この例では、一人暮らしの場合、車に使える金額はかなり限られます。しかも、残額のすべてを車に使うと、貯金ができません。
一方、実家暮らしなら車に回せる余裕があるように見えます。ただし、将来の引っ越しや転職なども考えると、余ったお金をすべて車に使うのは避けたいですね。
車を買う前に確認したい家計の余裕
私なら、車を購入する前に、次の順番で考えます。
- 毎月の手取り収入を確認する
- 家賃、食費、通信費などの固定的な支出を整理する
- 生活費とは別に、貯金へ回す金額を確保する
- 残った金額から車の維持費を差し引く
- さらに余裕がある場合に、ローン返済額を決める
特に大切なのは、車を購入した後も貯金を続けられるかどうかです。
車は故障や事故によって、予定外の出費が発生する可能性があります。毎月の収支がぎりぎりの状態で購入すると、修理費を払えなくなることも考えられます。
通勤にどうしても車が必要なら、車両価格を抑えた中古車を探すほか、勤務先の交通費補助や公共交通機関との組み合わせを検討する方法もあります。
年収200万で車を購入する方法と注意点
予算と毎月の負担が見えてきたら、次は実際の車選びです。
年収200万円で車を購入するなら、軽自動車や中古車が候補になりやすいですが、新車やカーリースが絶対に向いていないわけではありません。
大切なのは、それぞれのメリットとデメリットを理解し、自分の使い方に合う方法を選ぶことだと思います。
年収200万なら軽自動車がおすすめ?
年収200万円で車を探すなら、軽自動車は有力な選択肢です。
軽自動車は普通車と比べて税負担を抑えやすく、車体がコンパクトなので、狭い道路や駐車場でも扱いやすいという特徴があります。
通勤や近所への買い物が中心なら、必要十分と感じる方も多いのではないでしょうか。
軽自動車のメリット
- 一般的に普通車より税負担を抑えやすい
- コンパクトで運転や駐車がしやすい
- 燃費のよいモデルが多い
- 中古車の選択肢が比較的豊富
- 日常の移動に使いやすい
たとえば、スズキのアルトやワゴンR、ダイハツのミライースやムーヴなどは、中古車を探す際に候補として考えやすい車種です。
ただし、車種名だけで安いと判断するのは避けましょう。年式、グレード、走行距離、修復歴などによって価格は変わります。
軽自動車のデメリット
軽自動車にも注意点があります。
大人数での移動や荷物の多い旅行では、室内空間や積載量に制約があります。また、高速道路を頻繁に使う場合は、走行性能や静粛性を重視したくなるかもしれません。
さらに、最近の軽自動車は安全装備や快適装備が充実している一方、新車価格が高くなる傾向もあります。
実際、新車の軽自動車では車両価格が200万円前後になるケースも珍しくありません。
年収200万円の場合、軽自動車だから新車でも安く買える、と考えないことが大切ですね。
軽自動車を選ぶときの考え方
通勤や買い物が中心なら、装備を必要なものに絞った中古軽自動車から探してみるのがおすすめです。価格だけでなく、安全装備や車両状態も確認しましょう。
年収200万で中古車を選ぶポイント
購入費用を抑えたいなら、中古車はぜひ検討したい選択肢です。
新車と比べて購入価格を抑えられる可能性があり、同じ予算でも車種やグレードの選択肢が広がります。
ただし、中古車は一台ごとに状態が違います。安さだけで選ぶと、購入後に修理費がかさんでしまう可能性があります。
中古車で確認したい項目
- 支払総額:本体価格だけでなく諸費用を含めた金額
- 修復歴:車体の骨格部分に修復歴があるか
- 整備記録:定期点検や消耗品交換の履歴
- 走行距離:年式や使用状況と合わせて判断
- 車検残期間:近いうちに車検費用が必要か
- 保証内容:保証対象となる部品や保証期間
- 車両状態:タイヤ、ブレーキ、エアコンなどの状態
特に私が重視したいのは、整備記録と購入後の保証です。
たとえば、同じ70万円の中古車でも、消耗品が交換済みで保証が付いている車と、購入後すぐにタイヤやバッテリー交換が必要な車では、実質的な負担が変わります。
走行距離が多い中古車は避けるべき?
走行距離が10万kmを超えた中古車は、必ずしも購入してはいけないわけではありません。
ただし、部品の摩耗や経年劣化が進んでいる可能性があるため、整備状態の確認がより重要になります。
走行距離が少なくても、長期間ほとんど動かしていなかった車や、適切な整備を受けていない車には注意が必要です。
年式と走行距離だけで決めず、可能なら実車を確認し、試乗や第三者による車両状態の確認も検討したいですね。
極端に安い中古車には注意
購入価格が安くても、車検、タイヤ、バッテリー、エアコンなどの修理費が重なると、結果的に割高になることがあります。購入前に整備内容と保証範囲を確認しましょう。
車に詳しくない場合は、販売店に点検記録や見積書の内容を一つずつ説明してもらうのがおすすめです。説明が不明確な場合は、その場で契約せず、ほかの車両と比較しましょう。
年収200万で新車を買う際の注意点
年収200万円でも、新車を購入できる可能性はあります。
ただし、新車は中古車より購入費用が高くなりやすいため、ローンを利用する場合は特に慎重な返済計画が必要です。
新車の魅力は、車両状態が明確で、メーカー保証があり、最新の安全装備を選べることです。
長く乗るつもりなら、新車を選ぶ価値があると感じる方もいるでしょう。
新車の購入で気をつけたい費用
新車を購入するときは、カタログに載っている車両本体価格だけでは支払総額が分かりません。
実際には、税金や登録関連費用、保険料、オプション代などが加わる場合があります。
ナビやドライブレコーダー、フロアマットなどを追加すると、予算を超えてしまうこともありますよね。
そのため、見積もりを取るときは、必要な装備と後から追加できる装備を分けて考えるのがおすすめです。
残価設定ローンはお得?
新車を検討すると、残価設定ローンを案内されることもあります。
残価設定ローンは、契約終了時の車の想定価値を残価として設定し、それを差し引いた金額を中心に分割払いする仕組みです。
一般的なローンと比べて月々の支払いを抑えられる場合がありますが、残価部分の扱いや金利計算、契約終了時の条件は商品によって異なります。
契約終了時には、車を返却する、乗り換える、残価を支払って買い取るなどの選択肢が用意されることがあります。
ただし、走行距離の制限や車両状態に関する条件があり、返却時に追加精算が必要になる場合もあります。
月々の支払いだけで判断しない
残価設定ローンでは、毎月の返済額が低く見えても、最終回の支払い、返却条件、金利負担などを含めて比較する必要があります。契約内容を十分に確認しましょう。
年収200万円の場合は、車を返却する可能性も含めて、数年後の生活や収入がどう変わりそうか考えておきたいですね。
年収200万の車購入とカーリース比較
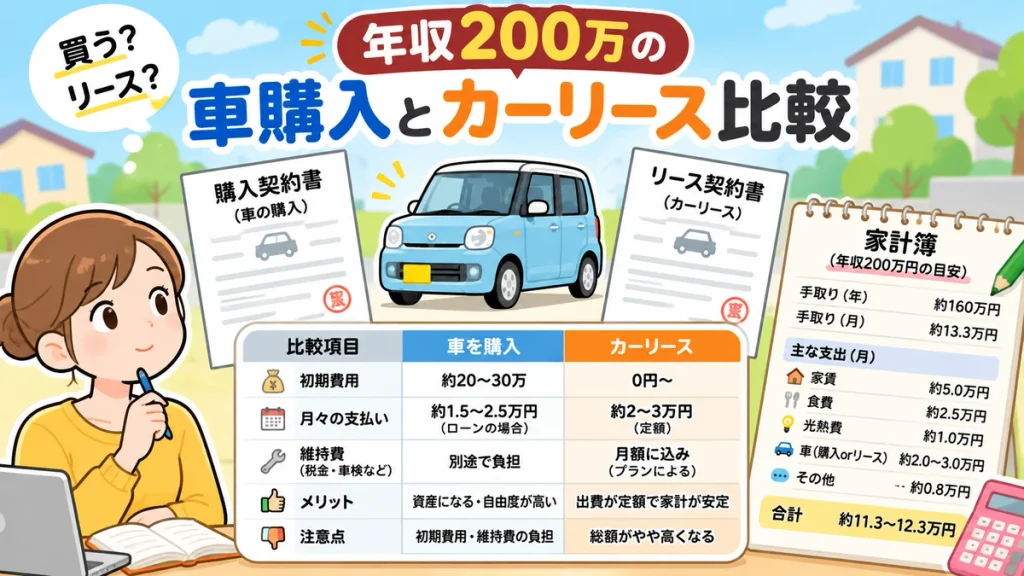
車を持つ方法として、カーリースも気になるところです。
カーリースは、一定期間、月額料金を支払って車を利用する契約です。購入とは異なり、契約終了時の車の扱いや利用条件が定められています。
月額料金に税金や車検費用などが含まれるプランもありますが、含まれる範囲はサービスごとに異なります。
| 比較項目 | 現金購入 | ローン購入 | カーリース |
|---|---|---|---|
| 初期費用 | まとまった資金が必要 | 頭金なしの商品もある | 初期費用を抑えられる商品もある |
| 毎月の支払い | 購入代金の分割払いなし | ローン返済が必要 | リース料金が必要 |
| 税金・車検費用 | 原則として自己負担 | 原則として自己負担 | 契約内容によって含まれる |
| 車の所有 | 原則として購入者 | 所有権留保が付く場合がある | 通常はリース会社 |
| 走行距離の制限 | 通常なし | 通常なし | 契約によって設定される |
| 契約終了時 | 売却や乗り換えを選べる | 完済後の扱いは契約による | 返却など契約条件に従う |
カーリースのメリットは、毎月の支出を把握しやすいプランがあることです。
ただし、任意保険、燃料代、タイヤ交換などが別料金の場合もあります。また、中途解約に制約があり、解約金が発生する契約もあります。
年収200万円ならどちらがよい?
購入とカーリースのどちらが向いているかは、車を何年間使うか、年間走行距離、初期費用に使える貯金などによって変わります。
たとえば、安価な中古車を現金で購入して長く乗る場合は、総支出を抑えられる可能性があります。
一方、まとまった購入資金を用意しにくく、毎月の支払いを一定に近づけたい場合は、カーリースが検討対象になるでしょう。
ただし、カーリースは月額料金だけで比較せず、契約期間全体の支払総額、含まれる費用、走行距離制限、返却時の精算条件を確認することが大切です。
安い月額料金より、契約期間全体でいくら支払うのかを重視したいですね。
年収200万の車購入で失敗しないコツ
年収200万円で車を購入するとき、私が一番避けたいのは、買った後に生活費が足りなくなることです。
車は便利ですが、家計を圧迫してしまうと、毎日の生活に余裕がなくなります。
最後に、購入前に確認しておきたいポイントを整理します。
購入前に確認したいチェックリスト
- 毎月の手取り収入を正確に把握している
- 家賃や食費などの生活費を差し引いている
- ローン返済額と維持費を合算している
- 車検や修理に備えるお金を確保している
- 支払総額を複数の販売店で比較している
- 中古車なら整備履歴や保証内容を確認している
- ローンやリースの契約条件を理解している
- 購入後も一定額の貯金を続けられる
車の購入を急がないほうがよいケース
次のような状況なら、購入時期や予算を見直すことも考えたいところです。
- 毎月の生活費がすでに収入とほぼ同じ
- 急な出費に対応できる貯金がない
- ほかのローンや分割払いの負担が大きい
- 近いうちに引っ越しや転職の予定がある
- 車の利用頻度が少なく、ほかの移動手段でも対応できる
車が必要な場合でも、最初から高額な車を選ぶ必要はありません。
予算を抑えた中古車を選んだり、頭金を貯めてから購入したりすることで、負担を軽くできる可能性があります。
また、利用頻度が少ないなら、レンタカーやカーシェアリングと比較してみるのも一つの方法です。
私ならこう考えます
年収200万円で車を購入するなら、最初に毎月の家計を確認し、車に使える金額を決めます。そのうえで、維持費を抑えやすい軽自動車や中古車を中心に探し、購入後も貯金を続けられるかを判断します。
車の購入は大きな買い物です。焦って契約せず、見積書や契約内容を持ち帰って確認する時間を作りたいですね。
税金や保険料、ローンの金利、車両価格、制度などは変更されることがあります。正確な情報は公式サイトをご確認ください。返済計画や契約条件に不安がある場合は、最終的な判断は専門家にご相談ください。
年収200万で車を購入する際のまとめ
年収200万円でも、車を購入することは可能です。ただし、無理なく所有できるかどうかは、手取り収入や生活費、貯金、車の維持費によって変わります。
車の購入予算を考えるときは、年収の半分程度という目安だけに頼らず、実際の家計から判断することが大切です。
特にローンを利用する場合は、毎月の返済額に加えて、保険料、ガソリン代、車検、税金、修理費なども見込んでおきましょう。
購入費用を抑えたいなら、中古の軽自動車やコンパクトカーは有力な候補です。ただし、安い中古車ほど状態や整備履歴を慎重に確認する必要があります。
新車やカーリース、残価設定ローンを検討する場合も、月々の支払いだけでなく、総支払額や契約終了時の条件まで比較することが欠かせません。
年収200万円での車購入は、買えるかどうかよりも、買った後に安心して生活できるかどうかが重要です。
自分の生活に合った予算を決めて、無理のない一台を見つけてくださいね。
コメント