車のローンに落ちてしまい、新車を諦めようとしていませんか。
銀行のマイカーローンが通らないと、手元にある現金で中古車を買うしかないと思ってしまいますよね。特に、貯金が30万円や50万円ほどしかない場合、年式の古い中古車や走行距離の多い車を選ぶことになるかもしれません。
でも、安い中古車を買ってすぐ壊れたらどうしよう。修理費が高くなったらどうしよう。そんな不安を抱えている人もいると思います。
実は私自身、複数の銀行ローンに落ちたあと、50万円以下の中古車を現金で購入した経験があります。2年くらい乗れれば十分だと思っていましたが、購入からわずか1か月で不具合が発生。安心して乗ることができなくなってしまいました。
その後、カーリースに申し込んだところ、審査に通りました。銀行ローンでは購入できなかった新車が、別の方法で現実的な選択肢になったんです。
結果として、中古車の購入費用とカーリースの支払いという二重の負担を抱えることになりました。もし最初からカーリースを検討していたら、中古車の購入に使ったお金を手元に残せたかもしれません。
車のローンに落ちたからといって、すぐに中古車購入を決める必要はありません。カーリースの審査や月額料金、車がもらえる条件、走行距離制限、途中解約の注意点まで知ったうえで、自分に合う方法を考えてほしいと思います。
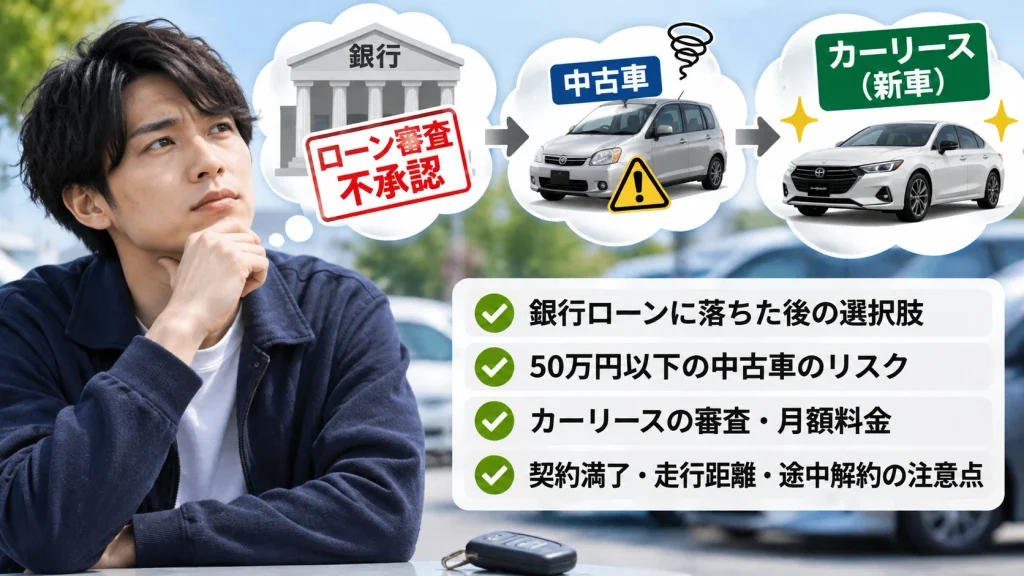
- 銀行ローンに落ちたあとに検討できる選択肢
- 50万円以下の中古車を買う前に確認したいリスク
- 銀行ローンに落ちてもカーリースに通った実体験
- カーリースの審査・月額・契約満了時の注意点
車のローンに落ちても新車を諦めない方法
銀行ローンに落ちると、新車を買うこと自体が無理になったように感じるものです。私もそうでした。
でも、銀行ローンが利用できなかったことと、新車に乗る方法が完全になくなったことは同じではありません。
まずはローンに落ちる理由や、その後に考えられる選択肢を整理してみましょう。
車のローンが通らない理由とは
車のローンに申し込んでも、必ず審査に通るわけではありません。
銀行のマイカーローンでは、申込者の収入や勤務状況、現在の借入状況、信用情報などを踏まえて審査が行われます。具体的な審査基準は金融機関によって異なります。
一般的に、審査に影響する可能性があるのは次のような項目です。
- 年収に対して希望する借入額が大きい
- 現在の借入や毎月の返済負担が多い
- 過去にローンやクレジットカードの支払いを延滞したことがある
- 勤務年数が短い、または収入が安定していない
- 金融機関が定める申込条件を満たしていない
- 信用情報や申告内容に確認が必要な事項がある
ただし、銀行ローンに落ちたからといって、必ずしも信用情報に問題があるとは限りません。
金融機関によって申込条件や審査の考え方が異なるため、ある銀行で否決された人が別の金融機関でも必ず否決されるわけではないんです。
また、審査に落ちた理由を詳しく教えてもらえないこともあります。
銀行ローンに落ちた=すべての新車購入方法が使えない、ではありません。
銀行ローン、ディーラーローン、残価設定ローン、カーリースは、それぞれ契約の仕組みや審査主体が異なります。
私も複数の銀行ローンに通らなかったことで、新車を諦めてしまいました。
でも、今振り返ると、そこでほかの方法をもっと調べておけばよかったと思っています。
ローンに落ちたら中古車しかない?
車のローンが通らないと、現金で買える中古車を探す人も多いのではないでしょうか。
例えば、手元に50万円あれば、その予算で買える中古車を探すことはできます。
ただし、50万円という予算が車両本体価格なのか、諸費用を含めた支払総額なのかによって、選べる車は変わります。
車両価格が40万円でも、登録費用や整備費用などを含めると、支払総額が50万円を超えることもあります。
そして、安い中古車には年式が古いものや走行距離が多いものもあります。もちろん、価格が安いから必ず壊れるというわけではありません。
しかし、車の状態を十分に確認せず購入すると、あとから修理費が必要になる可能性があります。
私が伝えたいのは、中古車を買うことが悪いのではなく、中古車しか選択肢がないと思い込むことがもったいないということです。
新車に乗る方法には、銀行ローン以外にもカーリースがあります。
カーリースは、リース会社が所有する車を契約期間中に利用し、毎月料金を支払う仕組みです。頭金なしで利用できるプランもあり、まとまった購入資金を使わずに新車に乗れる可能性があります。
ただし、カーリースも無料で車を利用できるわけではありません。毎月の支払いが続くため、無理のない金額で契約することが前提です。
50万円以下の中古車を買うリスク
50万円以下の中古車には、購入費用を抑えられるという大きなメリットがあります。
ローンを組まずに購入できれば、毎月の返済を気にせず車を使えるのも魅力ですね。
ただし、購入価格だけを見て決めると、思わぬ出費につながることがあります。
特に確認しておきたいのは、次のような部分です。
- エンジンやトランスミッションの状態
- エアコンの効きや異音の有無
- 冷却水やオイルの漏れ
- タイヤやブレーキなど消耗品の状態
- 車検の残り期間
- 修復歴や整備記録の有無
- 保証の対象範囲と保証期間
例えば、購入後にエアコンが故障したり、エンジン周辺の部品交換が必要になったりすれば、数万円から十数万円以上の修理費がかかるケースもあります。
故障内容によっては、それ以上の費用になることもあるでしょう。修理費は車種や故障箇所によって大きく変わるため、具体的な見積もりを確認することが大切です。
購入費用だけで予算を使い切らないことが重要です。
中古車を現金で購入する場合でも、購入後の整備費用や故障に備える資金を残しておきたいところです。
また、中古車購入後すぐに不具合が発生した場合、保証なしや現状販売だからといって、販売店が一切責任を負わないとは限りません。
契約内容に適合しない不具合があれば、民法上の契約不適合責任が問題になる場合があります。
故障したからすぐに自費修理するのではなく、まず販売店に連絡し、契約書や保証書を確認することが大切です。
販売店との話し合いで解決できない場合は、消費生活センターなどに相談する方法もあります。
安い中古車を選ぶなら、価格だけでなく、購入後に安心して乗り続けられるかまで考えたいですね。
中古車が購入1か月で故障した実体験
ここで、私自身の経験を紹介します。
私は以前、複数の銀行にマイカーローンを申し込みましたが、審査に通りませんでした。
新車が欲しい気持ちはありました。でも、ローンが組めない以上、現金で買える中古車を探すしかないと思ったんです。
そこで、50万円以下の中古車を購入しました。
正直なところ、長く乗るつもりはありませんでした。2年くらい乗れれば十分。それまでに次の車を考えればいいと思っていたんです。
ところが、購入からわずか1か月ほどで不具合が発生しました。
車は毎日の生活で使うものです。一度不具合が出ると、また何か起きるのではないかと不安になります。
私はその車に安心して乗ることができなくなってしまいました。
そして、結局カーリースを契約することになったんです。
ここで大きかったのは、お金の問題です。
すでに中古車を買うために現金を使っています。それなのに、新しくカーリースの支払いも始まることになりました。
最初からカーリースという選択肢を知っていれば、中古車購入に使った50万円近い現金を手元に残せたかもしれません。
もちろん、カーリースを最初から利用していれば、その分の月額料金は発生していました。中古車に売却価値が残っていた可能性もあるため、単純に50万円すべてを損したと計算できるわけではありません。
それでも、安い中古車を買ったあとに新しい契約負担まで抱えることになった経験は、今でも強く印象に残っています。
だからこそ、銀行ローンに落ちて中古車を探している人には、購入前に別の方法も知ってほしいと思っています。
銀行ローンに落ちてもカーリースに通った話
私がカーリースを知って驚いたのは、銀行ローンに通らなかった自分でも審査に通ったことです。
複数の銀行ローンに申し込んで否決されていたのに、同じ時期に申し込んだカーリースでは、すぐに審査に通りました。
それまで私は、銀行ローンが通らなければ新車には乗れないと思っていました。
でも、実際にはそうではなかったんです。
カーリースは銀行ローンとは契約の仕組みが違います。車の所有者は原則としてリース会社で、利用者は毎月リース料金を支払います。
審査についても、リース会社や提携する信販会社などによって判断されます。
そのため、銀行ローンの審査結果とカーリースの審査結果が必ず同じになるわけではありません。
私の場合、銀行ローンは通らなくても、カーリースには通りました。
これは私自身が経験した事実です。だからこそ、銀行ローンに落ちた人にも、カーリースという方法があることを知ってほしいと思っています。
ただし、カーリースにも審査はあります。誰でも必ず契約できるという意味ではありません。
それでも、銀行ローンに落ちたという理由だけで、申し込みを検討する前から新車を諦めてしまうのは早いかもしれません。
銀行ローンに落ちても、新車を諦める前に
私も銀行ローンに通らず、中古車を購入しました。でも、あとから申し込んだカーリースには審査が通ったんです。
中古車を現金で買う前に、カーリースの月額料金や契約条件も比較してみませんか。
- 人気9社の特徴を比較
- 頭金・ボーナス払いの条件を確認
- 審査や契約満了時の注意点も解説
料金・契約条件・審査のポイントを確認
※カーリースにも審査があります。契約できることを保証するものではありません。
新車を諦める前に中古車購入とカーリースを比較
中古車を現金で購入する方法と、新車のカーリースを利用する方法では、お金の使い方も契約内容も大きく違います。
カーリースには、まとまった購入資金を使わずに新車を利用できる魅力があります。一方で、長期間の支払い義務や契約上の制約もあります。
ここからは、実際にカーリースを申し込む前に知っておきたいポイントを確認していきましょう。
カーリースなら新車に乗れる可能性
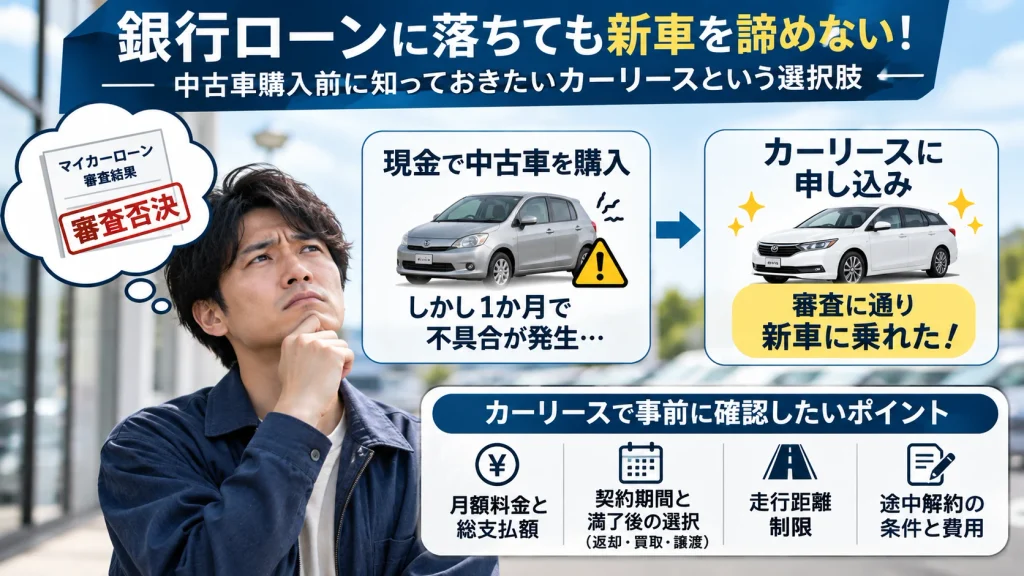
カーリースの大きな特徴は、車両代金を一括で用意しなくても、新車を利用できるプランがあることです。
例えば、手元に50万円の現金がある場合を考えてみます。
中古車を現金購入するなら、その50万円の大部分を購入時に支払うことになります。
一方、頭金なしのカーリースなら、車両購入のために50万円をまとめて支払う必要がないプランもあります。
そのため、手元の現金を生活費や急な出費への備えとして残しながら、新車を利用する方法を検討できます。
| 比較項目 | 50万円の中古車購入 | 頭金なしの新車カーリース |
|---|---|---|
| 購入・契約時の現金 | 購入代金が必要 | 頭金なしプランなら抑えられる |
| 毎月の車両代 | 現金購入なら返済なし | 契約期間中は月額料金が必要 |
| 車両の状態 | 年式や整備状況による | 新車として利用開始 |
| 故障への備え | 保証や車両状態による | 新車保証や整備契約による |
| 車の所有 | 原則として購入者 | 原則としてリース会社 |
| 途中で手放す場合 | 売却などを検討できる | 中途解約に制約がある |
ただし、カーリースで手元に現金を残せても、毎月の支払いがなくなるわけではありません。
例えば、月額20,000円の契約なら、1年間で24万円、5年間で120万円の支払いになります。
これは単純な計算例で、実際のリース料金ではありません。ボーナス払い、任意保険、メンテナンス費用などの条件によって負担は変わります。
大切なのは、購入時に現金を使う方法と、毎月支払う方法のどちらが自分の生活に合っているかを考えることです。
中古車を買うために現金を使い切ってしまう前に、カーリースの見積もりを確認する価値はあると思います。
カーリースの審査と申込方法
銀行ローンに落ちた経験がある人にとって、カーリースで最も気になるのは審査ではないでしょうか。
カーリースの審査では、申込者の収入や勤務状況、借入状況、信用情報などが確認される場合があります。
ただし、具体的な審査基準は会社ごとに異なり、すべてが公開されているわけではありません。
一般的な申し込みの流れは次の通りです。
- 希望するカーリース会社を選ぶ
- 車種・グレード・契約期間を選択する
- 月額料金やボーナス払いの条件を確認する
- 氏名・住所・勤務先など必要事項を入力する
- 審査結果の連絡を待つ
- 契約条件を確認し、正式契約へ進む
サービスによっては、インターネットから審査を申し込めます。
また、審査申し込みの段階では車種や契約内容を相談できる場合もあります。ただし、審査通過後の手続きやキャンセル条件は会社によって異なるため、事前確認が必要です。
ここで注意したいのは、審査に通ったからといって、必ず契約しなければならないと考えないことです。
正式契約の成立時期やキャンセル条件を確認し、月額料金と契約内容に納得してから進めましょう。
審査が不安な人ほど、申し込み前の情報確認が大切です。
銀行ローンに落ちた経験があっても、カーリースの審査結果が同じになるとは限りません。ただし、審査通過を保証するものではないため、申込資格や必要書類を確認しておきましょう。
カーリース会社によって、選べる車種、契約期間、ボーナス払いの有無、車がもらえる条件なども異なります。
どの会社を選ぶか迷っている人は、車のカーリースおすすめ9社比較!安さと契約条件で選ぶで、それぞれの特徴を確認してみてください。
新車カーリースの月額と総支払額
カーリースを検討するとき、まず目に入るのが月額料金ですよね。
月々1万円台などの広告を見ると、これなら新車に乗れるかもしれないと感じる人もいるでしょう。
ただし、広告に表示されている月額料金だけで判断するのはおすすめできません。
確認したいのは、ボーナス払いの有無と契約期間です。
例えば、次の2つのプランを考えてみます。
| 項目 | プランA | プランB |
|---|---|---|
| 通常月額 | 11,000円 | 19,800円 |
| ボーナス加算 | 年2回・各55,000円 | なし |
| 契約期間 | 7年 | 7年 |
| 年間支払額 | 242,000円 | 237,600円 |
| 7年間の支払総額 | 1,694,000円 | 1,663,200円 |
※金額は比較方法を説明するための仮定であり、実在するカーリース会社の見積もりではありません。
通常月額だけを見るとプランAが安く感じますが、ボーナス払いまで含めるとプランBの方が総支払額は少なくなります。
また、カーリースの月額料金には、一般的に車両代金や登録費用、自動車税などが含まれますが、車検や整備、任意保険の扱いはプランによって異なります。
月額料金が安くても、車検やメンテナンス費用を別に用意する必要がある場合もあります。
私なら、次の項目を必ず確認します。
- 頭金や初期費用の有無
- 毎月の支払額
- ボーナス払いの有無と金額
- 契約期間と支払総額
- 車検やメンテナンスの対象範囲
- 任意保険の加入費用
- 契約満了時に必要な費用
特に収入に余裕がない場合、月額料金を下げるために契約期間を長くすると、長期間支払いが続くことになります。
月額が安いことと、支払総額が安いことは別です。
無理なく払い続けられる金額かどうかを優先して考えたいですね。
もらえるカーリースと契約満了後
カーリースを検討している人の中には、契約が終わったら車を返却しなければならないことが気になる人もいると思います。
せっかく長い期間お金を払うなら、最後は自分の車にしたいと考えるのも自然ですよね。
実際、カーリースには契約満了後に車がもらえるプランもあります。
ただし、すべてのカーリースで車がもらえるわけではありません。
契約満了時の主な選択肢は、次のように分かれます。
| 満了時の方法 | 内容 |
|---|---|
| 返却 | 車をリース会社へ返す |
| 再リース | 条件を確認して同じ車を利用し続ける |
| 買取 | 契約条件に従って車を購入する |
| 譲渡 | 対象プランで車を自分のものにする |
車がもらえるプランでは、契約満了まで所定の料金を支払うことなどが条件になります。
また、車両の譲渡に伴う名義変更費用やその他の費用についても、契約前に確認しておきましょう。
一方、返却型のカーリースでは、契約満了時の車両状態によって追加精算が必要になることがあります。
ここで知っておきたいのが、残価という考え方です。
残価とは、契約満了時に車に残っていると想定される価値のことです。
カーリースには、契約満了時の残価を精算する方式と、原則として残価の差額精算を行わない方式があります。
ただし、残価精算がない契約でも、走行距離超過や車両の損傷などによる追加請求が発生する場合があります。
「最後にもらえる」という広告だけで判断しないこと。
車がもらえる条件、追加費用、契約期間、満了時の手続きを確認しましょう。長期間の支払いが必要になることも忘れないでください。
私なら、長く乗るつもりなら車がもらえるプランも候補にします。
ただし、生活環境が変わる可能性がある場合は、契約期間の長さも慎重に考えたいところです。
走行距離制限や途中解約の注意点
カーリースには、車を購入する場合とは異なる契約上のルールがあります。
特に確認しておきたいのが、走行距離制限と途中解約です。
カーリースでは、月間500kmや1,000km、1,500kmなど、走行距離の基準が設けられる場合があります。
例えば、片道20kmの通勤を月22日続ける場合、通勤だけで月880kmになります。
休日の買い物やドライブを加えると、月1,000kmを超えることもあるでしょう。
走行距離制限のある契約では、満了時に規定距離を超えていると、超過料金が発生する場合があります。
一方、車がもらえるプランなどでは、走行距離制限が設けられていない商品もあります。
毎日の通勤距離が長い人は、契約前に年間走行距離を計算しておくと安心です。
途中解約は原則として難しい
もう一つ重要なのが、途中解約の問題です。
カーリースは、原則として契約期間中に自由に解約できる仕組みではありません。
途中解約が認められる場合でも、解約料が必要になることがあります。
例えば、転職や引っ越し、収入の変化などで車が不要になったとしても、簡単に契約を終えられるとは限りません。
そのため、月額料金だけでなく、今後何年間その車を利用する予定なのかも考えておきたいですね。
事故や故障への備えも確認する
新車だからといって、故障や事故の可能性がなくなるわけではありません。
新車にはメーカー保証がありますが、保証対象外の故障や消耗品の交換費用が発生する場合もあります。
また、事故で車が全損した場合などには、リース契約の終了や精算が必要になることがあります。
任意保険の補償内容や、リース契約に対応した車両保険についても確認しておきましょう。
カーリースを申し込む前に確認したい5項目
- 契約期間と支払総額
- 走行距離制限と超過料金
- 途中解約の可否と解約料
- 事故や故障時の費用負担
- 契約満了後の返却・買取・譲渡条件
こうした条件を理解しておけば、契約後に思っていた内容と違ったというトラブルを避けやすくなります。
車のローンに落ちたら中古車購入前に検討
銀行ローンに落ちたから、新車は買えない。
そう思っていた私が、実際にカーリースの審査に通ったことで、新車に乗る別の方法があると知りました。
ただ、私の場合は、その前に50万円以下の中古車を現金で購入してしまいました。
2年くらい乗れればいいと思っていたのに、わずか1か月で不具合が発生。安心して乗れなくなり、結局カーリースを契約することになったんです。
中古車購入に使ったお金と、新しく始まったカーリースの支払い。
この経験があるからこそ、同じように銀行ローンに落ちて新車を諦めた人には、安い中古車を購入する前にカーリースという選択肢も知ってほしいと思っています。
もちろん、50万円以下の中古車でも状態の良い車はあります。現金で購入して長く乗れれば、カーリースより総支払額を抑えられる可能性もあります。
また、カーリースには長期間の支払い義務があり、契約条件によっては途中解約や返却時の費用負担もあります。
それでも、銀行ローンが通らないからといって、新車を諦める必要があると最初から決めつけないでほしいんです。
私のように、銀行ローンでは審査に通らなくても、カーリースでは審査に通るケースがあります。
中古車購入のためにまとまった現金を使う前に、新車カーリースの月額料金や契約条件を調べてみるのも一つの方法です。
新車を諦める前に、カーリースという選択肢を確認してみませんか。
頭金なし、ボーナス払いなし、契約満了後に車がもらえるプランなど、会社によって条件はさまざまです。
自分の希望に合うサービスがあるか、まずは比較してみてください。
車のカーリースおすすめ9社を比較して、希望に合うプランを探す
カーリースの料金や契約条件は、車種、契約期間、プラン、申込時期などによって異なります。本文中の金額は一般的な目安または計算例です。正確な情報は各社の公式サイトをご確認ください。
また、契約内容や支払いに不安がある場合は、ファイナンシャルプランナーなどの専門家に相談することもおすすめします。中古車購入後の故障やカーリース契約でトラブルが生じた場合は、消費生活センターなどに相談できます。
車は毎日の生活を支えてくれる大切なものです。無理のない支払いで、安心して乗り続けられる一台を選んでほしいと思います。
コメント